Asesoría especializada en comercio y e-commerce. Vende en tienda y online; la fiscalidad, resuelta.
La asesoría que entiende tu tienda casi tanto como tú
Sector comercio y e-commerce
Tienda física y online, con criterio profesional
Fiscalidad, contabilidad y laboral para comercio minorista y tiendas online: recargo de equivalencia, IVA intracomunitario y OSS, stock y multicanal, con la contabilidad al día.
-
Recargo de equivalencia y OSS bien aplicados
-
IVA de ventas a distancia sin sorpresas
-
Un profesional decide y responde
Tecnología propia y profesionales al servicio de tu empresa
Qué hacemos por tu sector
Gestión adaptada a tu actividad
Fiscalidad, contabilidad, nóminas y administración para comercio y e-commerce, con el recargo de equivalencia, el OSS y la venta multicanal bajo control.
Fiscalidad y contabilidad
Recargo de equivalencia y OSS bien aplicados, IVA multicanal e impuestos al día.
Gestión laboral
Nóminas del personal de tienda, contratos y registro de jornada según convenio.
Administración y control
Conciliación de pasarelas y marketplaces, control de stock y reporting por canal.
Sabemos cómo funciona tu tienda
Vender parece lo difícil, pero detrás de cada venta —en el mostrador o en la web— hay una fiscalidad que en comercio tiene reglas propias. Un minorista que vende al consumidor final suele estar en recargo de equivalencia; en cambio, en cuanto abres una tienda online y envías a otros países de la UE, entras en el terreno de las ventas a distancia, el OSS y el IVA del país de destino.
A eso se suman los marketplaces como Amazon —con sus propias reglas de IVA—, el dropshipping, las operaciones intracomunitarias y el alta en el ROI, la conciliación de las pasarelas de pago y el control del stock, que tiene efecto directo en tu resultado. Vender por varios canales a la vez multiplica los datos y las oportunidades de error.
Una asesoría genérica no basta: el comercio online necesita quien domine el IVA multicanal.
Por eso una asesoría útil entiende que un umbral de ventas a la UE superado sin darte cuenta, o un recargo de equivalencia que no encaja con tu web, se convierten en un problema si nadie lo vigila a tiempo.
Qué hacemos por tu comercio
-
Recargo de equivalencia bien aplicado (comercio minorista)
-
IVA de ventas a distancia y OSS (modelo 369)
-
Alta en el ROI y operaciones intracomunitarias (modelo 349)
-
IVA de marketplaces (Amazon, etc.) y dropshipping
-
Contabilidad multicanal: tienda, web y plataformas
-
Conciliación de pasarelas de pago y cobros
-
Adaptación del TPV y la facturación a Verifactu
-
Nóminas y Seguridad Social del personal de tienda
-
Control de stock e inventario a efectos fiscales
-
Amortización de local, reformas y equipamiento
-
Planificación fiscal y forma jurídica (autónomo o SL)
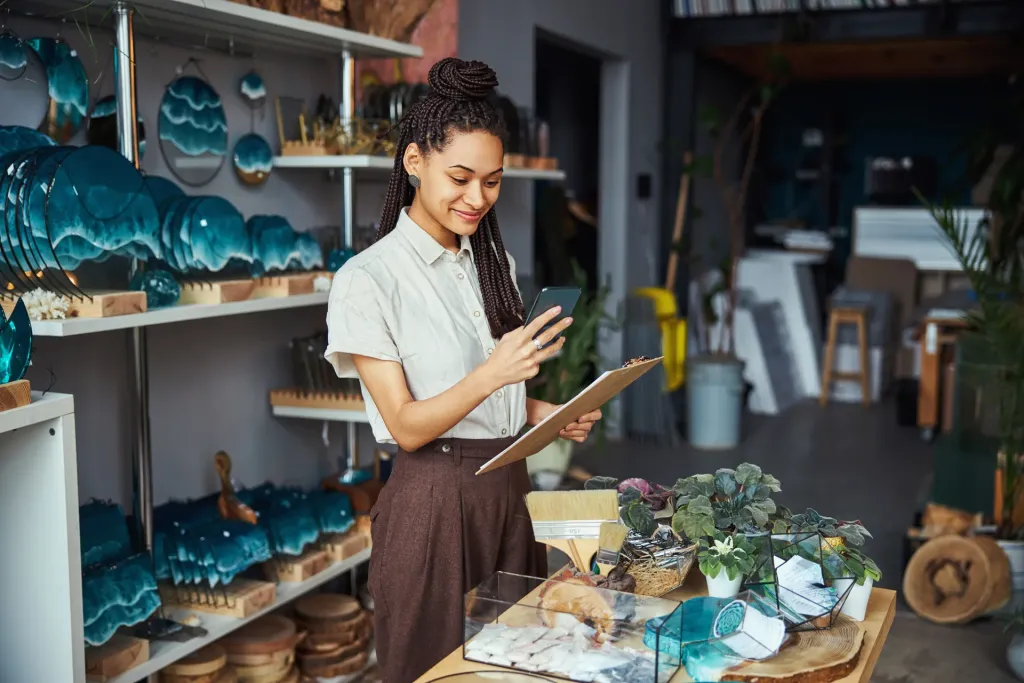
Guía práctica de fiscalidad, contabilidad y laboral en comercio y e-commerce
Recargo de equivalencia: el régimen del comercio minorista. Si eres autónomo persona física y vendes al consumidor final, probablemente estés en recargo de equivalencia: tu proveedor te repercute un recargo adicional al IVA (5,2% en productos al 21%, 1,4% al 10% y 0,5% al 4%) y, a cambio, tú no presentas liquidaciones de IVA. Es cómodo, pero conviene revisar si te compensa, sobre todo si vendes online.
Ventas a distancia y OSS. Si vendes online a consumidores de otros países de la UE, al superar el umbral común de 10.000 € anuales debes repercutir el IVA del país de destino. La Ventanilla Única (OSS, modelo 369, con alta por el formulario 035) permite declararlo de forma centralizada sin registrarte en cada país. Encaja mal con el recargo de equivalencia, por lo que hay que planificarlo.
Marketplaces y dropshipping. Vender a través de Amazon u otros marketplaces, o en dropshipping, tiene reglas de IVA propias: en ciertos casos el marketplace se considera sujeto pasivo, y el recorrido de la mercancía determina dónde tributa. Un mal encuadre genera errores difíciles de corregir después.
Operaciones intracomunitarias. Comprar o vender a empresas de la UE exige el alta en el ROI (censo VIES) y la declaración de operaciones intracomunitarias (modelo 349). Sin el alta, no puedes aplicar la exención en tus compras intracomunitarias.
Stock, contabilidad y personal. El control de inventario tiene efecto en tu resultado y en tu fiscalidad; la contabilidad multicanal debe conciliar tienda, web y plataformas con las pasarelas de pago; y el personal de tienda se rige por el convenio de comercio, con registro de jornada obligatorio.
Un caso práctico
Situación inicial.
Una tienda de moda en Palma que dio el salto a vender online por su web y por Amazon, con envíos a varios países de la UE. Seguía en recargo de equivalencia y facturaba online sin controlar el IVA por país.
Intervención.
Analizamos el encaje del recargo de equivalencia con la venta online, la dimos de alta en el OSS (modelo 369) y en el ROI, encuadramos las ventas por Amazon, montamos la contabilidad multicanal conciliando la pasarela de pago y adaptamos la facturación a Verifactu.
Problema.
Al vender online a la UE sin controlar el IVA por país, acumulaba un riesgo creciente al superar el umbral de ventas a distancia; el recargo de equivalencia no encajaba con ese canal; y no conciliaba lo cobrado por la pasarela con lo facturado.
Resultado.
La tienda pasó a repercutir correctamente el IVA por país con el OSS, dejó de arriesgarse con las ventas intracomunitarias y conoció su margen real por canal (tienda, web y marketplace). La contabilidad multicanal dejó de ser un caos.
Por qué Taxplan Pro (y con qué herramientas trabajamos)
Especialización real. No somos una asesoría que además lleva alguna tienda: conocemos el recargo de equivalencia, el OSS, los marketplaces y la venta multicanal, y lo aplicamos a tu caso.
Consultoría continua, no reactiva. Nos anticipamos a los vencimientos y a los umbrales, revisamos tu situación antes de que sea tarde y te ayudamos a decidir con datos.
Tecnología que agiliza, personas que deciden. Nuestra tecnología propia automatiza lo repetitivo y reduce errores comprobando los datos antes de presentarlos; cada decisión la toma y la firma un profesional.
El respaldo de un ecosistema, sin mezclar servicios. Formamos parte de MDNA Network: cuando lo necesitas, accedes de forma coordinada a marketing, desarrollo web, e-commerce o automatización, siempre separados de la cuota de tu asesoría.
Software y herramientas. Nuestra contabilidad se apoya en CEGID. No tienes que cambiar de sistema: integramos los datos de tu e-commerce y tu TPV —como Shopify, WooCommerce, PrestaShop o Amazon— y de tus pasarelas de pago (Stripe, Redsys, PayPal).
Con Verifactu, comprobamos que tu facturación cumpla y, si no, te ayudamos a adaptarla a tiempo.
01
Primera conversación
Escuchamos cómo funciona tu comercio: tienda física, web, marketplaces, envíos y punto de partida fiscal.
02
Diagnóstico y puesta a punto
Revisamos el régimen de IVA, el recargo de equivalencia, el OSS, los epígrafes y la forma jurídica, y te decimos qué conviene corregir.
03
Onboarding y transición
Si vienes de otra asesoría, hacemos el traspaso sin perder un plazo y organizamos tu documentación.
04
Gestión continua
Llevamos fiscal, contable y laboral todo el año, con la contabilidad al día y alertas antes de cada vencimiento.
05
Revisión y anticipación
Informes de ventas por canal, margen y coste de personal, con planificación antes de fin de año.
¿Necesitas ayuda?
Preguntas frecuentes
¿Qué es el recargo de equivalencia y a quién se aplica?
Es el régimen de IVA del comercio minorista en autónomos personas físicas que venden al consumidor final: el proveedor te repercute un recargo y tú no presentas liquidaciones de IVA.
¿Cuánto es el recargo de equivalencia?
Depende del tipo del producto: 5,2% en artículos al 21%, 1,4% al 10% y 0,5% al 4% (con un tipo especial para el tabaco). Lo aplica el proveedor en la factura de compra.
¿El recargo de equivalencia me conviene si vendo online?
No siempre: encaja mal con las ventas a distancia y el OSS. Conviene analizar tu caso, sobre todo si vendes a consumidores de otros países de la UE.
¿Qué pasa cuando vendo online a clientes de otros países de la UE?
Al superar 10.000 € anuales de ventas a distancia a la UE, debes repercutir el IVA del país de destino, normalmente a través del OSS (modelo 369).
¿Qué es el OSS y cómo funciona?
La Ventanilla Única: te das de alta con el formulario 035 y declaras de forma centralizada, con el modelo 369, el IVA de tus ventas B2C intracomunitarias, sin registrarte en cada país.
¿Necesito darme de alta en el ROI?
Sí, para comprar o vender a empresas de la UE con exención. Te inscribe en el censo VIES y declaras esas operaciones con el modelo 349.
¿Cómo tributan las ventas por Amazon u otros marketplaces?
Tienen reglas propias: en ciertos casos el marketplace es sujeto pasivo del IVA, y el recorrido de la mercancía determina dónde tributa. Lo encuadramos correctamente por ti.
¿Y el dropshipping?
El lugar de tributación depende del recorrido de la mercancía y de quién factura a quién; es una de las áreas donde más errores de IVA se cometen. Conviene planificarlo antes de empezar.
¿Me afecta Verifactu en mi tienda?
Sí: si emites tickets o facturas, tu TPV o software deberá cumplir Verifactu (sociedades desde 2026, autónomos desde 2027). Comprobamos si el tuyo cumple.
¿Puedo estar en módulos con mi comercio?
Algunas actividades de comercio minorista pueden estar en módulos dentro de los límites vigentes; lo valoramos frente a la estimación directa en tu caso.
¿Cómo llevo la contabilidad si vendo por varios canales?
Con contabilidad multicanal que concilie tienda, web y plataformas, y las pasarelas de pago con lo facturado, para conocer tu margen real por canal.
¿Es obligatorio el registro de jornada del personal?
Sí, para toda la plantilla, y es de lo primero que revisa una inspección de Trabajo.
¿Qué gastos puedo deducir en mi comercio?
Compras de mercancía, alquiler, suministros, comisiones de plataforma y pasarela, publicidad y la amortización del local, la reforma y el equipamiento, bien justificados.
¿Cómo afecta el stock a mis impuestos?
El inventario influye en tu resultado contable y fiscal; una buena valoración de existencias evita pagar de más o de menos al cierre.
¿Me conviene ser autónomo o sociedad?
Depende del volumen, del riesgo y de tus previsiones de crecimiento, sobre todo si escalas el e-commerce. Lo analizamos con números.
¿Cómo declaro las comisiones de Amazon o de la pasarela de pago?
Como gasto de tu actividad, conciliando sus liquidaciones con tus ventas para conocer el margen real de cada canal.
¿Qué pasa si he superado el umbral de ventas a la UE sin darme cuenta?
Es un riesgo frecuente en e-commerce; regularizar el OSS a tiempo evita problemas. Revisamos tus ventas y lo ponemos al día.
Suscríbete a novedades para tu comercio
Recibe alertas y contenidos útiles para tu empresa.
Actualidad
Novedades para tu empresa
It seems we can't find what you're looking for.
Por fin repercuto bien el IVA por país y sé mi margen real por canal.
Tienda multicanal en Palma
Cliente Taxplan Pro